我做财经这行快二十年了,见过牛熊交替,见过天地板,但最近翻到这四只票的时候,说实话,还是愣了一下。
不是不知道它们在跌,是没想到能跌成这样。
隆基绿能,现价11块出头,你信吗?2021年最高摸到过125块。五年时间,跌了超过九成。
爱尔眼科,现在7块多。当年2021年高点42块,市值一度逼近四千亿,现在只剩七百多亿。
万科A,3块多,八年前36块。曾经A股分红最豪爽的公司,现在被资金像躲瘟一样躲着。
永泰能源,1块5上下晃悠,今年3月还上过2块。有54万户股东在熬着。
今天不喊抄底,不推荐任何东西,就想跟大家一起复盘——这些票为什么跌这么惨?普通投资者能从里面看明白什么?
一、隆基绿能:从“光伏茅”到亏损大户
先聊隆基。
2021年那会儿,光伏赛道火到什么程度?说是“印钞机”都不夸张。隆基作为全球单晶硅片龙头,股价一口气冲到125块,市场给它贴的标签是“光伏茅”。那时候机构扎堆,散户追涨,谁都觉得自己抓住了时代的脉搏。
结果呢?2021年125块,现在11块。跌了91%还多。
很多人以为隆基是因为业绩不行才跌的。其实不是。隆基的下跌,比业绩下滑来得更早。
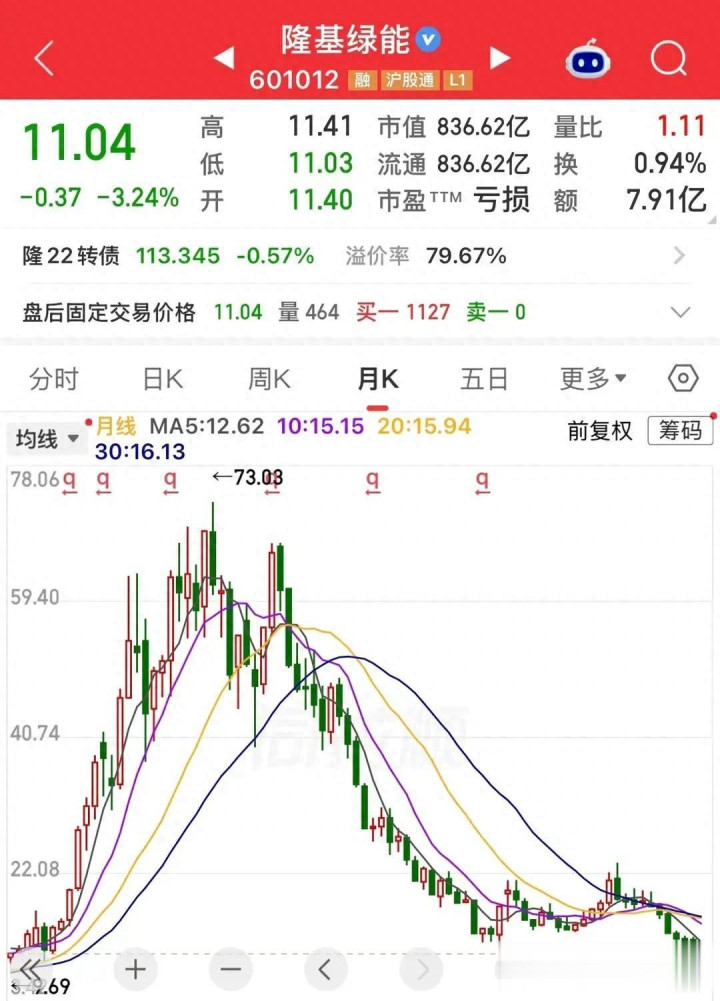
光伏这行的问题,说白了就四个字:产能过剩。2022年到2023年,全行业疯狂扩产,硅料、硅片、电池片,各个环节产能堆得比山高。供给远远超过需求,价格战打得血肉模糊,全产业链两年亏了超过一千亿。
隆基2026年一季报数据:营收111.92亿,同比下降18%出头,净亏损19.2亿。上半年更难看——营收270.45亿,同比下降17.58%,归母净利润亏了36.84亿。
你可能觉得,亏了这么多股价才跌?不是这么算的。股市买的是预期,卖的是现实。 2021年大家给光伏股的估值,是基于“每年增长50%”的假设。现在行业增速掉下来了,甚至开始萎缩,估值体系就得推倒重来。按2021年的业绩和当时市场给的估值倍数算,隆基值那个价。按现在的业绩预期,市场愿意给的价,就是十来块。
还有一个细节很有意思:2025年末,隆基员工总数从2023年末的7.5万人骤降到3.28万人,两年裁了4.2万人,降幅超过一半。这个数字比亏损还让人心里一沉——大规模收缩说明管理层对行业短期回暖也不太乐观。
再看股东数据。截至2026年8月底,隆基股东户数84.87万户,比上一期只减少了0.84%。什么概念?就是说绝大多数人没跑。 不是不想跑,是跑不动了。2021年高位买入的人,现在亏了九成,卖了等于认赔,不卖好歹还有个念想。
而且近一年隆基股东户数从71.49万户涨到了84.87万户,增加了18%以上。股价跌了31%,进来抄底的人反而更多了。这是A股一个非常典型的现象——越跌越买,越买越跌,最后大家都被套在里面动弹不得。
光伏行业现在处在深度调整期,什么时候产能出清、什么时候价格企稳,说实话没人能给出准确判断。这行的周期属性远大于成长属性,但当初市场把它当成长股炒的时候,没几个人愿意听这话。
二、爱尔眼科:利润还在赚钱,为啥股价跌得这么惨?
聊完隆基,再看爱尔眼科,这家更让人费解。
隆基跌,好歹是因为亏损了,业绩不行了。但爱尔眼科呢?它一直在赚钱。
2026年一季报,爱尔眼科营收63.96亿,同比增长6.15%,归母净利润11.81亿,同比增长12.46%。上半年营收119.46亿,同比增长3.81%,门诊量超过一千万人次,手术量将近89万例,都在增长。
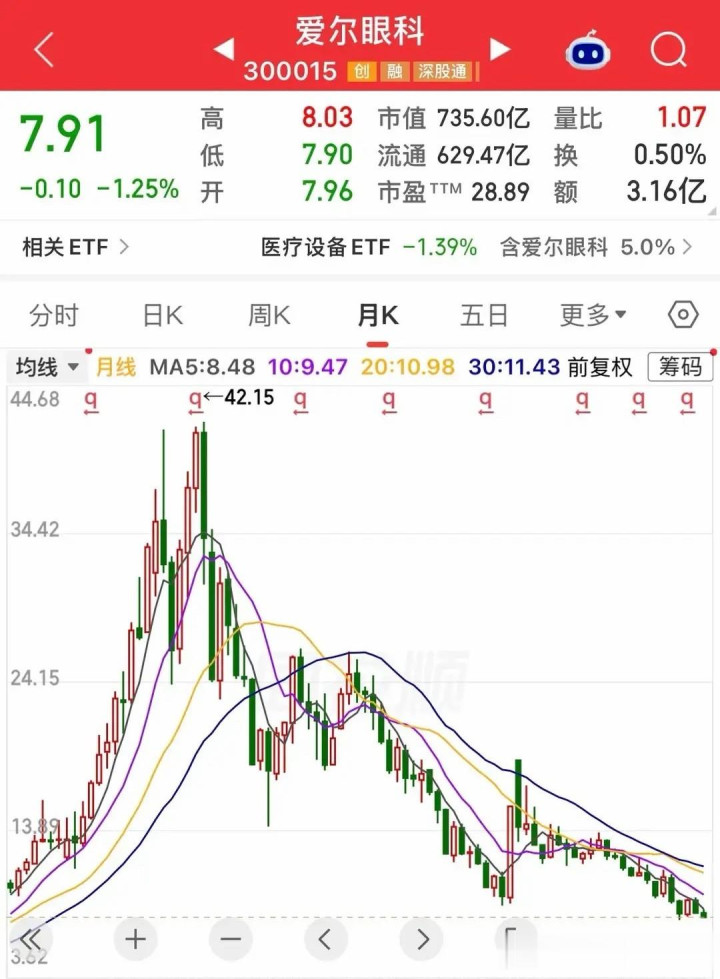
一个还在赚钱、还在增长的公司,股价从42块跌到7块多,跌了八成以上。这事放谁身上都想不通。
但仔细扒一扒,问题还是有的。
第一个问题,2026年5月的税务自查。 公司补缴税款和滞纳金合计5.24亿,全部计入当期损益。这笔钱直接把上半年的利润砸下去了——上半年归母净利润13.57亿,同比下滑了33.83%。补税这件事本身是一次性的,但它的影响不只是一次性损失,更让市场对公司内控能力打了问号。
第二个问题,也是更大的问题——商誉。 截至2026年一季度末,爱尔眼科的商誉高达94.37亿元,占总资产的25.8%。什么意思?就是说公司账面上有将近百亿的资产,是靠过去收购医院形成的溢价。这些商誉如果未来业绩不达预期,就要减值,一减值就直接吞掉利润。爱尔过去这些年靠不断并购扩张规模,商誉越堆越高,这笔账迟早要算的。
第三个问题,是整个医疗服务行业的大环境在变。 医保合规监管越来越严、行业集采价格战打起来了,爱尔过去那种“高毛利+快速扩张”的模式,空间在收窄。毛利率这几年持续下滑,2026年上半年降到46%左右,虽然还算高,但趋势不太好看。
连创始人陈邦自己都在业绩会上说了:“现在应该是最艰难的时刻”。这句话从董事长嘴里说出来,分量不轻。
再看股东。截至2026年6月底,爱尔眼科股东户数33.85万,比一季度末只减少了1.64%。跟隆基一样,大多数人选择熬着。止损出去的只是少数,因为跌到这个份上,卖出的心理成本太高了。
爱尔眼科这个案例告诉我们一个道理:不是只有亏损的公司才会跌。当市场对你未来的增长预期发生根本性变化时,哪怕你现在还在赚钱,股价照样可以跌得让你怀疑人生。
三、万科A:一个时代的落幕
万科,这个名字对老股民来说,情绪太复杂了。
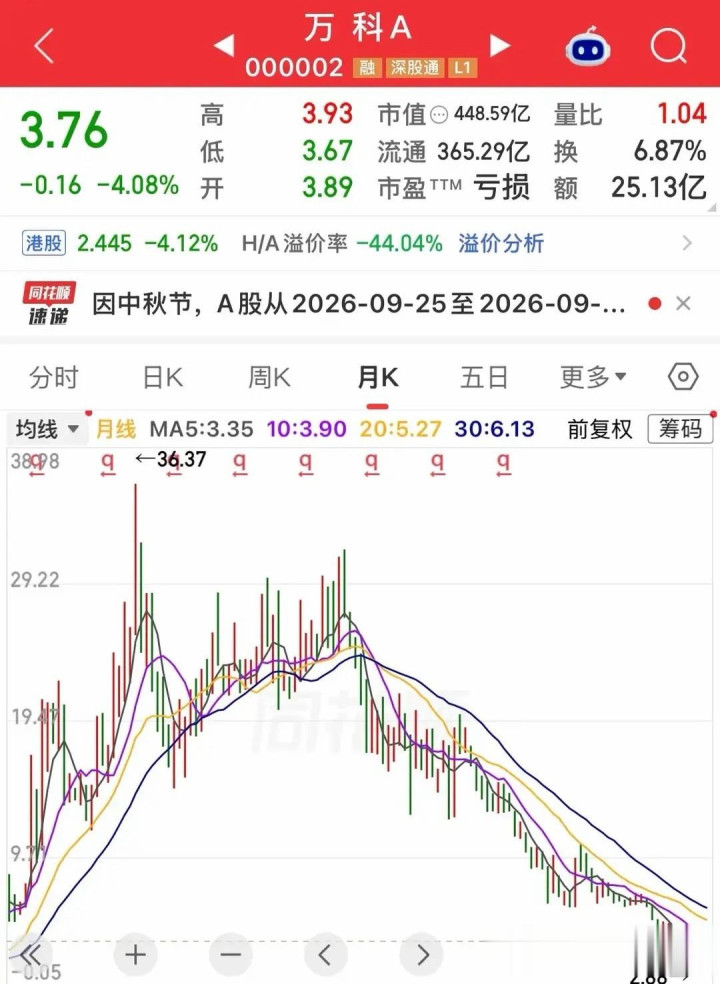
曾经它是A股最优质的地产公司之一,分红大方,管理层专业,被公认为“地产一哥”。八年前,万科股价36块多,那时候谁手里有万科,饭桌上都有面子。现在呢?3块多。
先说数据。2026年一季报,万科营收289.3亿,同比下降将近24%,归母净利润亏损59.5亿。看着还是亏损,但有个微弱的好消息——比去年同期亏损收窄了4.71%。
然而,真正让市场担心的不是亏损本身,而是债务。
截至一季度末,万科有息负债合计3560.5亿元,资产负债率77.13%。手握货币资金604.9亿,听着不少,但跟三千多亿的有息负债比起来,就有些捉襟见肘了。2026年6到12月,公司还有101.2亿的公开债到期,兑付压力实实在在。
不过万科也不是坐以待毙。管理层在积极推动化债,截至2026年3月,已经完成332.1亿公开债偿付,多笔债券通过展期获得了缓冲时间。大股东深铁集团也在持续提供股东借款支持,融资成本只有2.34%,属于非常优惠的水平。
近期市场还传出消息,金融监管部门对部分商业银行进行了窗口指导,要求对万科的逾期贷款暂不计入不良类别,并给予展期、暂缓付息等支持。这说明万科在系统层面被当作需要稳住的重要企业,短期内出现极端违约的概率被有意控制在较低水平。
但市场为什么不买账?
因为地产行业的底层逻辑变了。 过去二十年,房价只涨不跌的预期支撑了整个行业的估值。现在这个预期被打破了,购房者观望、开发商收缩、银行谨慎,整个链条都在收缩。万科再有品牌、再有管理优势,也扛不住行业整体下行的压力。一季度万科的合同销售金额只有167.7亿,同比降了53.8%,这个降幅相当惊人。
再说股东。截至2026年7月底,万科A股东户数45.81万,比上期减少了1.79%。很多人成本在10块以上,现在3块多,亏损幅度巨大。他们不求回本,只希望能少亏一点。
万科的案例最深刻的地方在于:当一个行业进入长期下行周期时,优秀的管理层和品牌价值只能帮你活得久一点,但改变不了方向。
四、永泰能源:不亏钱,但就是涨不上去
最后说永泰能源。
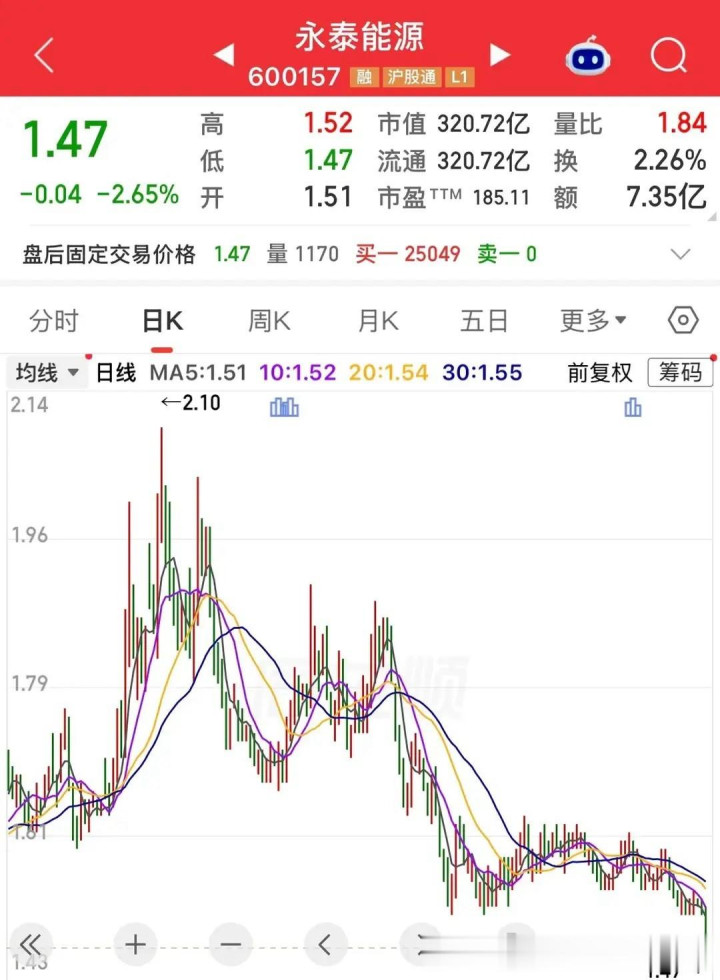
这家公司跟前面三家有个本质区别——它没亏损。 2026年一季度,永泰能源归母净利润6184万,同比还增长了21%。
但股价呢?1块5左右,今年3月一度到过2块,半年回撤了大概27%。
一个还在盈利的公司,股价为什么这么弱?
核心问题在债务。 截至2026年上半年末,永泰能源短期借款33.32亿,一年内到期的非流动负债128.72亿,但手里的货币资金只有14.77亿。短债资金缺口高达147.27亿。流动比率只有0.22,速动比率只有0.19,短期偿债能力非常紧张。
公司历史上爆发过债务危机——2018年一只15亿的短期融资券未能按期兑付,触发交叉违约,当时负债总额一度高达780亿。后来通过重整化解了危机,资产负债率从73%以上降到了51%左右,有息负债规模也大幅压缩到了366亿。
但历史遗留的利息负担太重了。2026年上半年利息费用高达9.08亿,而公司整个上半年归母净利润还不到一个亿。说白了,赚的钱还不够还利息的。
电力业务也在拖后腿。2026年上半年,燃煤电厂燃料成本上涨,发电量和上网电价同比下降,电力板块量价齐跌。被寄予厚望的海则滩煤矿还在建设期,产能释放遥遥无期。
公司2025年底推出了3亿到5亿的股份回购计划,想提振信心。但截至2026年9月初,距离回购截止只剩三个多月了,累计回购金额只有2554万,占回购下限的8.52%。这个执行力度,很难让投资者感受到诚意。
股东户数变化倒是这四个里面最剧烈的。永泰能源股东户数从一季度末的60.18万户降到了二季度末的54.12万户,减少了超过10%。有相当一部分人实在扛不住,止损走人了。这也说明永泰的持股信心相对更脆弱——毕竟股价只有一块多,很多人当初买入就是冲着“便宜”去的,本身持股意志就不够坚定。
五、这四只票告诉我们什么?
聊完了四个案例,我想说说自己的几点感受。
第一,行业周期比公司能力更重要。
隆基、万科、永泰都是各自行业里有头有脸的公司,管理层也都不差。但当行业进入下行周期,再好的公司也很难独善其身。光伏产能过剩、地产深度调整、火电受新能源挤压——这些行业层面的变化,不是哪一家公司靠努力就能扭转的。
第二,股价反映的不是现在的业绩,而是未来的预期。
爱尔眼科现在还在赚钱,但市场担心的是它的商誉风险、增长放缓、行业政策变化。这些担忧反映到股价上,就是估值体系的重构。同样,隆基亏损只是表象,更深层的原因是市场对整个光伏行业未来盈利能力的重新定价。
第三,股东户数的变化很值得琢磨。
四家公司的股东户数下降幅度都不大,隆基0.84%、爱尔1.64%、万科1.79%、永泰10.06%。前三个的降幅都不到2%,这意味着绝大多数投资者选择了“躺平”——不卖,也不加仓,就等着。这种心态在A股非常普遍,但客观来说,等待本身不是策略。 关键要想清楚:你等的是什么?这个逻辑还成立吗?如果逻辑已经变了,死扛可能只是让亏损越来越大。
第四,债务是悬在很多公司头上的达摩克利斯之剑。
万科的3560亿有息负债、永泰能源147亿的短债缺口,这些数字背后是实实在在的偿债压力。一家公司如果连利息都还得很吃力,那留给股东的价值空间就很有限了。
第五,也是最重要的一点——不要在下跌中寻找安慰。
这四家公司有个共同特点:股价越低,越多人觉得“便宜了”、“该反弹了”。隆基股东户数近一年增加了18%,就是在股价跌了31%的过程中增加的。越跌越买,在单边下跌趋势中往往意味着越买越亏。便宜不应该是买入的唯一理由,逻辑和趋势才是。
写在最后
股市里有句老话:“新手死于追高,老手死于抄底。”
这四只票的走势,每一只都在提醒我们——市场的残酷之处不在于它会让你的股票下跌,而在于它会在你还没反应过来的时候,就已经跌到了一个你难以想象的位置。
125块的隆基、42块的爱尔、36块的万科、2块多的永泰,这些价格都曾经是真实的。现在回头看,恍如隔世。
声明一下:以上都是个人基于公开信息的分析,不构成任何投资建议,也不推荐任何标的。股市有风险,每个人的资金状况和风险承受能力不同,做任何决定之前,请自己想清楚。
最后想问大家一个问题:这四只票里,有没有你曾经关注过或者持有过的?你当时是怎么想的,后来又是怎么做的?欢迎在评论区聊聊你的经历,咱们一起复盘,一起长见识。
评论区见。
大时代资本提示:文章来自网络,不代表本站观点。